





「貸付用不動産の評価について」の法令解釈通達(案)
貸付用不動産については、市場価格と相続税評価額が大きく乖離しているとの指摘があり、近年、この乖離を利用した相続税対策が広く喧伝されており、財産評価基本通達6項(この通達の定めにより難い場合の評価)による評価の適否が問題となる訴訟等が増加していたことを踏まえ、納税者の予測可能性の確保が要請されていました。
このような状況から、令和8年度税制改正大綱では貸付用不動産の評価方法の見直しを行う方針が示され、令和8年9月18日に「貸付用不動産の評価について」の法令解釈通達(案)が公表されました。
通達(案)は、寄せられた意見を踏まえて内容が一部変更される可能性はありますが、令和9年1月1日以後に相続・贈与・遺贈により取得した財産の評価に適用されることになります。
公表された通達(案)の内容を確認して、実際にどのような影響が生じるのかを考えてみましょう。なお、不動産小口化商品の取り扱いについては割愛します。
1.通達(案)の概要
課税時期(相続や贈与)の5年以内に、対価を伴う取引により取得・新築された貸付用不動産については、路線価や固定資産税評価額による評価ではなく、「課税時期における通常の取引価額に相当する金額」によって評価することになります。(原則)
ただし、当該貸付用不動産の取得価額が、その取得時における通常の取引価額に相当すると認められる場合は、取得価額をベースに計算した金額(※)の80%に相当する金額によって評価することができます。(特例)
(※)
土地等の場合:取得価額に地価変動率を乗じた金額
家屋等の場合:取得価額から、取得時から課税時期までの減価償却費の額を控除した金額
地価変動率は、基本的には「課税時期の路線価÷土地の取得時の路線価」により算出します。
減価償却費は「定額法」により計算し、耐用年数は耐用年数省令に規定する耐用年数を使用します。(RCの場合は47年)取得時から課税時期までの期間に1年未満の端数があれば、その端数は1年として計算します。
(1)貸付用不動産の取得価額が、通常の取引価額に比べて低すぎると判断される場合、原則としては「課税時期における通常の取引価額に相当する金額」が評価額となるため、意図的に取引価額を調整するような行為などについては一定の牽制が働くものと考えられます。
このため、常に取得価額をベースに計算した金額の80%が評価額の前提になる訳ではない点に注意が必要です。
(2)通達(案)の前段部分で、「財産評価基本通達第2章から第4章まで及び「居住用の区分所有財産の評価について」(法令解釈通達)の定めにかかわらず」と規定されていることから、貸付用不動産に該当する場合、通常の賃貸物件であれば適用できる貸家や貸家建付地の評価減は認められないと考えられます。
区分所有財産の評価方法を定めた、いわゆるタワーマンション通達についても、貸付用不動産に該当する場合には適用されず、今回の通達(案)に基づき評価されることになります。
(3)財産評価基本通達6項(この通達の定めにより難い場合の評価)は、第1章の総則に規定されていますが、通達(案)では第1章は除外されていません。つまり、貸付用不動産に該当する場合であっても、財産評価基本通達6項が発動される余地が残されているということです。
(4)非上場株式の評価に当たっては、課税時期前3年以内に取得した土地や家屋の評価は、路線価や固定資産税評価額によるのではなく、通常の取引価額に相当する金額で評価することとされていますが(3年縛り)、今回の通達(案)の5年縛りの適用はないことが明確になりました。
なお、非上場株式の評価方法の見直しについては現在議論が進められている状況のため、令和9年度の税制改正大綱でどのように出てくるのか、注目されます。
(5)土地・家屋の取得時期は、原則として引渡しの時とされています。
また、「取得価額」とは、土地・家屋の取得に要した金額並びに改良費及び設備費の額の合計額とされています。
<疑問点>
・仲介手数料、不動産取得税、登録免許税は取得価額に含まれるのかどうか。
・土地と建物を一括で取得した場合の、土地と建物の取得価額の算出方法。
2.貸付用不動産の定義
貸付用不動産の前提になるのは、
・土地及び土地の上に存する権利(借地権等)
・家屋及びその附属設備又は構築物
のうち、課税時期前5年以内に対価を伴う取引により取得・新築されたものです。
さらに具体的に掘り下げると、その全部もしくは一部が借家権の目的となっている「家屋」を中心として、その家屋とともに賃貸されている附属設備・構築物、その家屋の敷地の用に供されている宅地、その宅地とともに賃貸されている土地までが貸付用不動産に含まれることになります。
整理すると、
① 全部もしくは一部が借家権の目的となっている家屋
② ①の家屋とともに賃貸されている附属設備・構築物
③ ①の家屋の敷地の用に供されている宅地・宅地の上に存する権利(借地権等)
④ ③の宅地等とともに賃貸されている土地等
の4つの区分が貸付用不動産の対象ということになります。
上記のとおり、貸付用不動産は、その全部もしくは一部が借家権の目的となっている「家屋」が起点になっていることから、土地だけを賃貸しているような場合のその土地は、たとえ課税時期の5年以内に対価を伴う取引により取得したものであっても、貸付用不動産には該当しないということになります。
<疑問点> ・全部もしくは一部が借家権の目的となっている家屋かどうかは、課税時期の状況で判断することになると思われるが、賃貸物件を取得し賃貸開始前に相続が発生した場合や、賃貸物件が相続時点で空室である場合の取扱い。
3.相続により取得した場合
例えば、令和9年に賃貸物件(土地と家屋)を購入した父が令和10年に死亡し、賃貸物件を母が相続したとします。母が令和11年に死亡した場合、一次相続と二次相続における賃貸物件の相続税評価額はどのようになるのでしょうか。
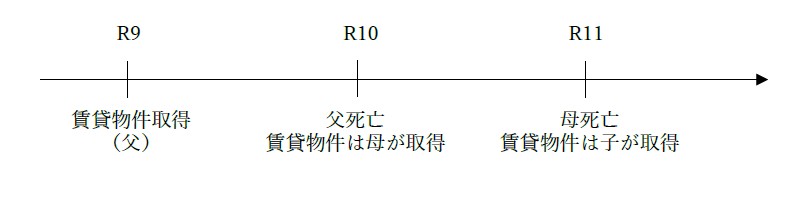
まず、令和10年の父死亡時における賃貸物件は、課税時期の5年以内に対価を伴う取引により取得されていることから、貸付用不動産に該当します。
賃貸物件の取得価額が、その取得時における通常の取引価額に相当すると認められる場合は、取得価額をベースに計算した金額の80%が相続税評価額となります。
次に、令和11年の母死亡時における賃貸物件は、父からの相続により取得したものですが、賃貸物件を取得した時からカウントすると、まだ5年を経過していません。
通達(案)では、貸付用不動産には「当該貸付用不動産が相続等により取得された場合における貸付用不動産を含む」と規定されているため、母死亡時における賃貸物件の評価も、貸付用不動産の評価が適用されることになります。
4.貸付用不動産から除外されるもの
(1)収用交換や換地処分により取得した不動産
収用交換や換地処分は、土地所有者だけの意向で行われるものではないため、取得から5年以内であったとしても貸付用不動産から除外されています。
なお、「取得価額が譲渡価額の120%を超えないものに限る」と規定されているため、譲渡した金額の120%を超えて取得した賃貸物件については、貸付用不動産の対象に含まれる点は注意が必要です。
なお、収用交換に伴う税の特例としては、
・代替資産を取得した場合の課税の特例
・収用交換等の場合の譲渡所得等の特別控除(5,000万円控除)
があります。
5,000万円控除については代替資産の取得を前提としていませんが、収用交換等のあった日から2年以内に取得されたものであれば、取得価額が譲渡価額の120%を超えない場合、貸付用不動産から除外されます。
(2)交換取引により取得した不動産
ただし、課税時期前5年以内に取得されたものとの交換により取得した不動産は、貸付用不動産に含まれることになります。
(3)特定の事業用資産の買換え特例を適用して取得した不動産
取得価額が譲渡価額の120%を超えなければ、貸付用不動産から除外されます。
(4)課税時期前5年以内に、以下の家屋に増築または改築した部分
対象となる家屋は、
・課税時期前5年以内に取得した家屋ではないもの
・課税時期前5年以内に相続により取得した家屋(課税時期前5年以内に対価を伴う取引により取得された家屋を除く)
とされています。
つまり、賃貸物件(家屋)について増築・改築を行った場合、当該家屋が取得から5年を経過していれば、たとえ増築や改築が課税時期前5年以内に行われたものであっても、当該増築部分・改築部分の評価には、貸付用不動産の評価は適用されないことになります。
裏を返せば、当該家屋の取得が課税時期前5年以内であれば、その後に行った増築部分・改築部分を含めて貸付用不動産の評価が適用されることになります。
(5)通達制定日までに、以下の土地に新築された家屋(同日において建築中のものを含む)
対象となる土地は、
・通達制定日の5年以内に取得した土地ではないもの
・通達制定日の5年以内に相続等により取得された土地
とされています。
例えば、5年超保有する土地に賃貸マンションを建築した場合、土地は貸付用不動産の対象とはならないため、これまでどおり路線価を用いて貸家建付地として評価することになります。
また、賃貸マンション(家屋)については、通達制定日までに完成しているものや、同日において建築中であるものは、貸付用不動産から除外されます。
「建築中」とは、通達制定日までに家屋の請負契約その他新築に係る契約が締結され、同日において家屋の新築に係る工事が行われており、かつ、その費用の全部または一部が支払われていることをいいます。
4.おわりに
今後賃貸物件の取得・建築を考えている方にとっては、貸付用不動産の評価方法の見直しは大きな影響を及ぼすものと考えられます。
相続税対策としての効果が全く無くなる訳ではありませんが、取得・建築から5年以内に相続が発生した場合の相続税を試算して、建築名義を含めた様々な検討が必要になるでしょう。
【情報提供元:税理士法人 FP総合研究所】
https://www.fp-soken.or.jp/
